Certificados digitales para integradores de CAVALI: One Shot, DNIe y firma móvil
El pagaré electrónico de CAVALI usa firma electrónica. Qué capa de firma pueden integrar fintech y financieras: One Shot, firma remota o móvil y DNIe.
Los pagarés electrónicos permiten dar créditos sin papel, pero la firma que los respalda no siempre es la que uno imagina. Aquí verás qué capa de firma puede integrar una fintech y qué validar antes.
¿Qué firma usa el pagaré electrónico de CAVALI?
Según CAVALI, el pagaré electrónico se emite con la firma electrónica del obligado al pago y, cuando corresponde, de los obligados solidarios (avales). Por eso, buscar un «certificado digital para CAVALI» exige un matiz: CAVALI habla de firma electrónica, no de un certificado digital determinado.
| Qué dice CAVALI | Qué no dice |
|---|---|
| El pagaré se emite con firmas electrónicas | No menciona un certificado digital específico |
| No requiere soporte en papel ni documento electrónico | No lista certificados homologados para pagarés |
| Se registra y se anota en cuenta | No detalla un método de firma obligatorio |
La diferencia entre firma electrónica y firma digital importa aquí. La primera es un concepto amplio; la segunda se basa en un certificado. Si quieres repasarla, está en firma electrónica vs. firma digital.
El pagaré electrónico no es un PDF
CAVALI lo dice de forma expresa: el pagaré electrónico no requiere soporte en papel ni un documento electrónico, y no es un PDF. Se registra y se anota en cuenta, y las entidades pueden conectarse con CAVALI mediante APIs o un portal web.
Eso tiene una consecuencia práctica: un certificado que firma un PDF no genera por sí solo un pagaré electrónico en CAVALI. La firma es una pieza del flujo técnico que usa el participante o su proveedor para obtener la aceptación del cliente y registrar la operación.
¿Por qué una entidad conectada a CAVALI puede necesitar certificados digitales?
Una entidad puede elegir firma digital basada en certificado cuando quiere reforzar:
- la identificación del firmante;
- la integridad de lo firmado;
- la validación criptográfica;
- la trazabilidad y la evidencia.
No es una exigencia de CAVALI, sino una decisión de cada entidad. Los perfiles que suelen necesitar esta capa son entidades financieras, cajas, fintech de crédito, empresas de factoring, proveedores de software de originación, proveedores de firma e integradores. Para ver cómo avanza este sector, mira el auge de la firma digital en el sector financiero.
Firma One Shot para el cliente que firma una vez
La firma One Shot está pensada para operaciones puntuales: el usuario valida su identidad en línea, se genera un certificado digital de un solo uso y autoriza la firma con un código por SMS o por WhatsApp. Se hace desde el navegador, sin instalar drivers ni comprar un certificado anual.
Puede encajar con clientes ocasionales, avales o personas que solo firmarán una vez. Lo que no se puede dar por hecho es la compatibilidad: debe confirmarse con el participante o proveedor si su flujo admite una firma digital generada con este tipo de certificado.
Firma remota y firma móvil para quien opera desde el celular
La firma remota guarda la clave privada en un módulo criptográfico (HSM) en la nube. El usuario firma desde un navegador, en computadora, tableta o celular, y autoriza cada firma con un código OTP, sin token ni drivers.
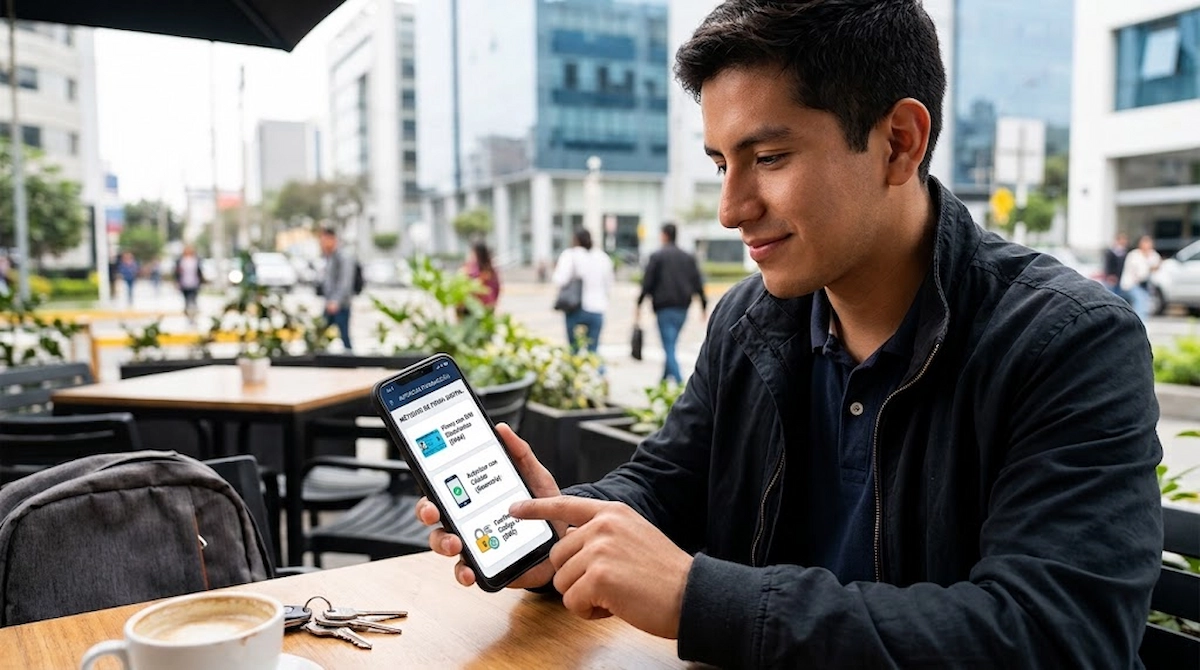
La firma móvil no es un certificado distinto, sino esa misma lógica vista desde el smartphone: el celular es el canal de autorización y la operación criptográfica ocurre en la infraestructura remota. Puede reducir pasos y abandono en créditos de consumo y microfinanzas, donde buena parte de los clientes completa todo desde el teléfono. Sobre este modelo de nube, revisa la adopción de certificados digitales en la nube.
DNIe: usar el certificado que el ciudadano ya tiene
El DNI electrónico de RENIEC contiene certificados digitales y permite firmar documentos. Su ventaja es aprovechar una credencial que la persona ya posee.
El otro lado es la experiencia: según RENIEC, firmar requiere una computadora con internet, un lector de tarjetas inteligentes ISO 7816, software de firma y el PIN correspondiente. Por eso suele pedir más pasos técnicos que una firma remota, y el integrador debe admitir ese método de forma expresa.
¿Qué opción tiene más sentido para una fintech?
Depende del perfil de quien firma.
| Solución | Experiencia | Certificado | Caso típico |
|---|---|---|---|
| Firma One Shot | Navegador, remota | De un solo uso | Cliente que firma una vez |
| Firma remota o móvil | Navegador o celular, con OTP | Remoto, clave en HSM | Crédito 100 % digital desde el celular |
| DNIe | Computadora con lector y PIN | Certificados de RENIEC | Usuario que ya tiene DNIe |
| Certificado de larga duración | Local o remoto | Vigencia mayor | Personal interno que firma a diario |
Un integrador puede ofrecer varios métodos y dejar que la entidad elija según el cliente, siempre que su plataforma reciba una evidencia de firma coherente en cada caso. El certificado deja de ser un producto aislado y pasa a ser un componente del proceso financiero.
Qué validar antes de integrar la firma
Antes de elegir un método, conviene responder con el participante o proveedor:
- Mecanismo admitido: qué tipo de firma acepta el flujo.
- Datos firmados: qué información debe quedar vinculada a la aceptación.
- Identidad: qué nivel de validación se exige al cliente.
- Certificado: qué política y vigencia son compatibles.
- Integración: cómo se conecta la firma con la plataforma de originación.
- Evidencia: qué debe conservar la entidad, incluida su validación posterior, como vimos en cómo se valida una firma digital en Perú.
- Registro: cómo se registra y anota finalmente el pagaré en CAVALI.
Letras Electrónicas no son Pagarés Electrónicos
CAVALI publica requisitos propios para las Letras Electrónicas. En su sección legal, por ejemplo, indica que para el servicio de firma remota se completa un contrato y una carta que autoriza al proveedor de firma, y que los documentos firmados con certificado digital se envían por correo. Eso muestra que el ecosistema ya trabaja con proveedores externos de firma.
Pero esas reglas son de otro servicio. No deben trasladarse de forma automática al de pagarés electrónicos.
Una cifra de referencia, con fecha
En julio de 2022 se informó que ya se habían registrado más de 558 mil pagarés en la plataforma de CAVALI. Es un dato histórico de aquel momento, no la cifra vigente: no la uses como número actual sin una actualización oficial.
Qué no debes asumir
- Que CAVALI exige un certificado digital determinado para el pagaré electrónico.
- Que existe un certificado «homologado» por CAVALI para pagarés.
- Que firmar un PDF crea por sí mismo un pagaré anotado en cuenta.
- Que One Shot, firma remota, DNIe o firma móvil son compatibles sin validarlo con el integrador.
- Que las reglas de las Letras Electrónicas aplican a los Pagarés Electrónicos.
Conclusión
CAVALI habla de firma electrónica para los pagarés, y la capa de firma la decide cada entidad con su proveedor. One Shot, firma remota o móvil y DNIe resuelven necesidades distintas; la clave es elegir según quién firma y confirmar la compatibilidad antes de integrar.
Este artículo es informativo y no constituye asesoría legal ni garantiza compatibilidad con ningún servicio de CAVALI. Confirma los requisitos vigentes con CAVALI y con tu proveedor.
Preguntas frecuentes
¿CAVALI exige un certificado digital para el pagaré electrónico?
En las páginas de CAVALI sobre pagarés electrónicos se habla de firma electrónica y no se menciona un certificado digital específico. Confirma con la entidad participante o con su proveedor qué método admite el flujo.
¿Firmar un PDF con certificado digital crea un pagaré electrónico?
No. CAVALI indica que el pagaré electrónico no es un PDF: se registra y se anota en cuenta. El certificado debe formar parte del flujo técnico que obtiene la firma y registra la operación.
¿Puede servir la firma One Shot en un flujo de crédito?
Puede evaluarse para clientes que firman una sola vez, siempre que la entidad o su proveedor admita una firma digital generada con ese certificado. La compatibilidad técnica se valida antes de integrar.
¿Se puede usar el DNIe para firmar?
El DNIe contiene certificados digitales de RENIEC y permite firmar. Requiere lector de tarjetas, software de firma y PIN, y el integrador debe admitir técnicamente ese método.
¿La firma móvil es un certificado distinto?
No necesariamente. Es una experiencia de firma desde el celular que puede apoyarse en un certificado remoto, con la clave en un HSM y un código OTP para autorizar.
¿Existe un certificado homologado por CAVALI para pagarés?
En las páginas de CAVALI sobre pagarés electrónicos no figura una lista de certificados homologados. Antes de ofrecer o contratar una solución, valida la compatibilidad con el participante o proveedor que integra el servicio.
Siguiente paso
Si estás evaluando cómo firmarán tus clientes o tu equipo, estas son las opciones:
- Firma One Shot: para operaciones puntuales, sin certificado anual.
- Certificado Digital para Persona Natural: para quien firma de forma recurrente.
- Iniciar tu solicitud.
Fuentes
Artículos relacionados
 Transformación Digital
El auge de la firma digital en el sector financiero
Cómo la firma digital transforma bancos, cajas, cooperativas y fintech: créditos y contratos digitales, beneficios, desafíos y cinco recomendaciones.
Leer artículo Normativa y Legal
Firma Electrónica vs. Firma Digital: Lo que la Ley peruana exige a tu empresa
Diferencia legal entre Firma Electrónica y Firma Digital en Perú según la Ley 27269. Evita riesgos y descubre cuál tiene valor probatorio pleno.
Leer artículo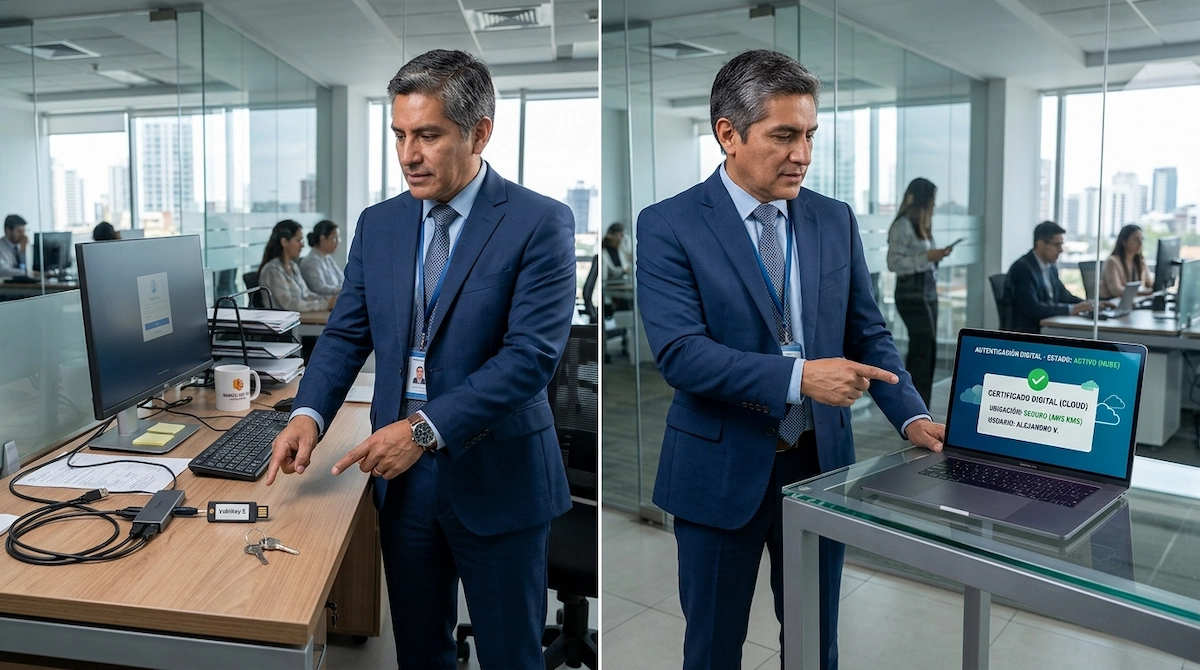 Transformación Digital
La adopción de certificados digitales en la nube continúa creciendo en Latinoamérica
Qué es un certificado digital en la nube, en qué se diferencia de un token físico, qué empresas lo adoptan y cinco pasos antes de migrar.
Leer artículo